Najważniejsze: Tak, zapadają już wyroki unieważniające umowy kredytów powiązanych z euro. Dotyczą one przede wszystkim umów indeksowanych lub denominowanych do EUR, w których bank stosował niejasne mechanizmy przeliczeniowe, własne tabele kursowe albo nie wyjaśnił konsumentowi realnego ryzyka walutowego. To, że kredyt był powiązany z euro, a nie z frankiem, nie przekreśla sprawy. Dla sądu kluczowe jest to, jak działała umowa i czy konsument mógł zrozumieć jej skutki.
Wokół kredytów indeksowanych i denominowanych do euro narosło wiele mitów. Najczęstszy brzmi tak: „wygrywają tylko frankowicze, a kredyty euro są nie do ruszenia”. To błąd. Sądy coraz częściej analizują umowy euro według tych samych zasad, które stosują w sprawach frankowych. Nie chodzi bowiem o samą nazwę waluty, ale o mechanizm przeliczeń, sposób ustalania kursu przez bank i zakres informacji przekazanych kredytobiorcy przed podpisaniem umowy.
Jeżeli umowa kredytu w euro zawierała klauzule pozwalające bankowi jednostronnie ustalać kurs, a kredytobiorca nie został rzetelnie poinformowany o ryzyku, może istnieć podstawa do żądania stwierdzenia nieważności umowy.
Tak. W sprawach kredytów powiązanych z euro zapadają już wyroki, w których sądy stwierdzają nieważność umów albo uznają konkretne postanowienia za niedozwolone. Liczba takich spraw jest mniejsza niż przy kredytach frankowych, ale nie oznacza to, że kredytobiorcy euro są bez szans.
Różnica wynika głównie ze skali rynku. Kredytów frankowych było więcej, dlatego orzecznictwo CHF jest obszerniejsze. Kredyty euro były mniej popularne, ale często zawierały podobne mechanizmy: przeliczenie kwoty kredytu, przeliczenie rat, stosowanie kursów z tabeli banku i brak realnego wpływu konsumenta na sposób ustalania salda zadłużenia.
Uwaga: Nie każdy kredyt w euro jest automatycznie nieważny. Wyrok zależy od treści konkretnej umowy, regulaminu, aneksów, historii spłat i tego, jak bank informował o ryzyku walutowym.
Dlaczego sądy unieważniają umowy euro?
Sądy nie unieważniają umowy tylko dlatego, że była powiązana z walutą obcą. Podstawowy problem pojawia się wtedy, gdy umowa przerzucała na konsumenta ryzyko, którego nie mógł realnie ocenić, a jednocześnie dawała bankowi przewagę przy ustalaniu kursów.
Najczęściej badane są następujące elementy:
czy bank mógł samodzielnie ustalać kurs euro w swojej tabeli,
czy umowa jasno wyjaśniała sposób przeliczania kwoty kredytu i rat,
czy kredytobiorca znał realne skutki wzrostu kursu euro,
czy konsument mógł oszacować całkowite ryzyko finansowe,
czy po usunięciu wadliwych klauzul umowa może dalej obowiązywać.
Jeżeli sąd uzna, że klauzule przeliczeniowe są abuzywne, czyli niedozwolone, może dojść do wniosku, że bez nich umowa nie da się dalej wykonywać. Wtedy możliwe jest stwierdzenie nieważności całej umowy.
Czy kredyt w euro jest oceniany tak jak kredyt frankowy?
W wielu sprawach tak. Dla sądu najważniejsze nie jest to, czy w umowie pojawił się frank, euro, dolar czy inna waluta. Kluczowe jest to, czy bank zastosował nieuczciwy mechanizm umowny.
Jeżeli kredyt euro działał podobnie jak kredyt frankowy, czyli saldo i raty były zależne od kursów ustalanych przez bank, sąd może zastosować podobną argumentację. W praktyce orzecznictwo dotyczące kredytów CHF często pomaga również kredytobiorcom euro.
W sprawach kredytów euro pojawiają się już orzeczenia dotyczące różnych banków. W praktyce znaczenie mają zwłaszcza wyroki przeciwko bankom, które stosowały konstrukcje zbliżone do umów frankowych.
Przykładowo w serwisie kancelarii omawiane są sprawy dotyczące kredytów euro przeciwko takim bankom jak Alior Bank, PKO BP, Deutsche Bank, mBank czy Raiffeisen. Każdy taki wyrok trzeba jednak oceniać osobno, ponieważ znaczenie ma treść konkretnej umowy i status danego orzeczenia.
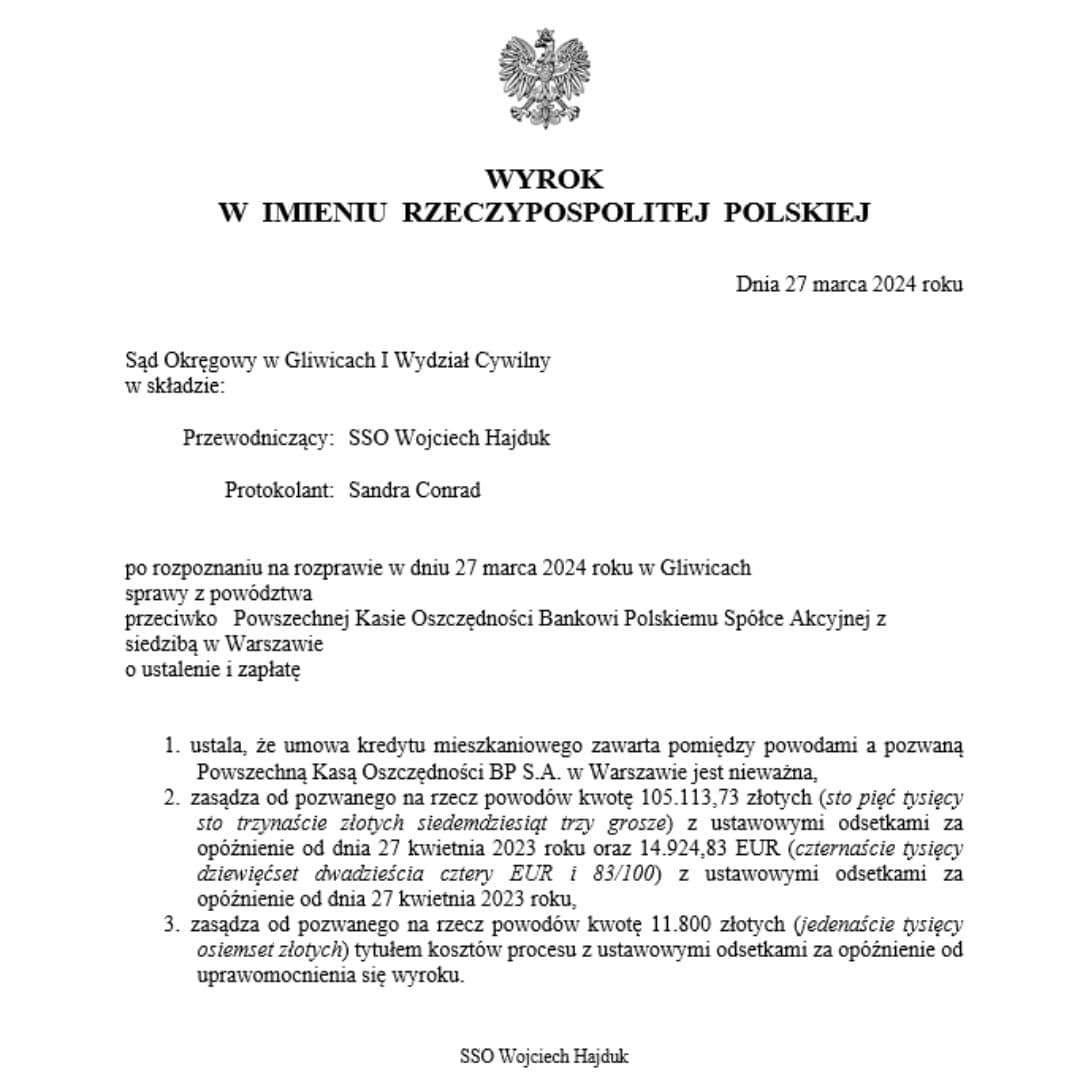
Przykład orzeczenia dotyczącego kredytu powiązanego z euro.Sprawy euro są oceniane przez sądy przez pryzmat mechanizmu umowy, a nie samej waluty.Przykład sprawy dotyczącej umowy kredytowej powiązanej z EUR.
To ważne, bo wielu kredytobiorców euro nadal czeka z decyzją, zakładając, że „najpierw musi być osobny przełomowy wyrok TSUE o euro”. W praktyce nie zawsze trzeba czekać na osobne orzeczenie tylko o tej walucie. Jeżeli mechanizm umowy jest wadliwy, argumentacja może opierać się na przepisach o klauzulach abuzywnych i utrwalonej linii dotyczącej kredytów walutowych.
Co orzekał TSUE w sprawach kredytów euro?
TSUE nie musi wydawać osobnego wyroku dla każdej waluty, aby konsument mógł powoływać się na ochronę przed nieuczciwymi warunkami umownymi. Znaczenie ma mechanizm umowy. Jeżeli warunek przeliczeniowy jest niejasny, nieuczciwy albo powoduje rażącą nierównowagę stron, sąd krajowy powinien go zbadać.
W sprawach kredytów walutowych polskie sądy często odwołują się do orzeczeń TSUE dotyczących kredytów indeksowanych lub denominowanych do waluty obcej. Najbardziej znanym przykładem jest sprawa C-260/18, czyli sprawa Dziubak. Jej znaczenie polega na tym, że sąd nie może dowolnie „naprawiać” nieuczciwej umowy wbrew ochronie konsumenta.
Z praktyki kancelarii: Sytuacja: kredytobiorca euro uważał, że nie ma szans, bo „to nie frank”. Błąd: oceniał sprawę wyłącznie po walucie, a nie po treści umowy. Działanie: kancelaria przeanalizowała umowę, regulamin, tabele kursowe i sposób informowania o ryzyku. Efekt: okazało się, że umowa zawierała mechanizmy podobne do tych, które sądy kwestionują w sprawach kredytów walutowych.
Co daje unieważnienie umowy euro?
Stwierdzenie nieważności umowy oznacza, że umowa jest traktowana tak, jakby nie została skutecznie zawarta. W praktyce prowadzi to do rozliczenia stron.
Najczęściej skutki są następujące:
kredytobiorca może żądać zwrotu rat, prowizji i innych świadczeń spełnionych na rzecz banku,
bank może żądać zwrotu wypłaconego kapitału,
odpada obowiązek dalszej spłaty rat, jeżeli umowa zostanie prawomocnie uznana za nieważną,
możliwe jest wykreślenie hipoteki po zakończeniu sprawy i rozliczeniu z bankiem,
kredytobiorca może odzyskać nadpłatę, jeżeli wpłacił więcej niż otrzymał od banku.
Dlatego sprawy euro mogą mieć duże znaczenie nie tylko dla osób, które nadal spłacają kredyt. Roszczenia mogą dotyczyć także kredytów już spłaconych, o ile nie doszło do przedawnienia roszczeń.
Jakie szanse mają kredytobiorcy euro w sądzie?
Szanse zależą od dokumentów. Nie da się uczciwie ocenić sprawy wyłącznie na podstawie nazwy banku albo waluty. Czasami dwie umowy tego samego banku mogą różnić się istotnymi zapisami.
Do wstępnej analizy potrzebne są zwykle:
umowa kredytowa,
regulamin lub ogólne warunki umowy,
aneksy, jeżeli były podpisywane,
zaświadczenie z banku o wypłacie i spłatach,
harmonogram spłat, jeżeli jest dostępny.
Jeżeli z dokumentów wynika, że bank sam ustalał kurs euro, a kredytobiorca nie otrzymał jasnych informacji o ryzyku, sprawa może mieć realny potencjał procesowy.
Najczęstsze błędy kredytobiorców euro
W sprawach euro najwięcej problemów powstaje nie dlatego, że umowa jest dobra, ale dlatego, że kredytobiorca zbyt późno ją sprawdza.
zakładanie, że tylko kredyty frankowe można unieważnić,
czekanie na „idealny” wyrok TSUE dotyczący wyłącznie euro,
podpisanie ugody bez policzenia realnych korzyści i strat,
opieranie decyzji wyłącznie na opinii pracownika banku,
brak zaświadczenia o historii spłat,
mylenie kredytu rzeczywiście walutowego z kredytem indeksowanym lub denominowanym,
zwlekanie mimo spłaconego kredytu i ryzyka przedawnienia roszczeń.
Największy błąd: Najgorsze, co może zrobić kredytobiorca euro, to uznać bez analizy, że jego sprawa jest słabsza tylko dlatego, że w umowie nie ma franka. Waluta jest ważna, ale nie najważniejsza. Najważniejszy jest mechanizm przeliczeniowy i to, czy bank uczciwie wyjaśnił ryzyko.
Moja ocena jako pełnomocnika
Z perspektywy pełnomocnika kredytobiorców najważniejsze jest jedno: sprawy euro nie wolno oceniać skrótem myślowym „to nie CHF, więc nie warto”. Takie podejście może zamknąć drogę do odzyskania znacznych pieniędzy.
Warto rozważyć pozew, gdy:
saldo kredytu rosło lub utrzymywało się na wysokim poziomie mimo wieloletnich spłat,
bank stosował własne kursy kupna i sprzedaży euro,
umowa nie wyjaśniała dokładnie, jak powstaje kurs stosowany do przeliczeń,
kredytobiorca nie otrzymał rzetelnej symulacji ryzyka walutowego,
kredyt został już spłacony, ale suma wpłat była wyższa niż wypłacony kapitał.
Najwięcej osób traci na tym, że porównuje swoją sytuację do frankowiczów w sposób zbyt uproszczony. Tymczasem sąd nie bada „mody na walutę”, tylko konkretną umowę i zachowanie banku wobec konsumenta.
Kiedy nie iść do sądu?
Nie każda sprawa powinna od razu trafić do sądu. Najpierw trzeba sprawdzić dokumenty i policzyć ekonomiczny sens sporu.
Ostrożność jest potrzebna zwłaszcza wtedy, gdy:
umowa była rzeczywiście wykonywana w euro od początku i nie zawierała typowego mechanizmu przeliczeniowego,
kredytobiorca miał pełną swobodę spłaty bez przeliczeń narzucanych przez bank,
roszczenia mogą być w dużej części przedawnione,
korzyść finansowa jest niewielka w porównaniu z ryzykiem i kosztami,
brakuje dokumentów pozwalających ocenić historię spłat,
kredytobiorca chce iść do sądu bez gotowości na dłuższy proces.
To nie oznacza, że sprawa jest przegrana. Oznacza tylko, że najpierw potrzebna jest rzetelna analiza, a nie decyzja podjęta pod wpływem reklamy albo rozmowy z bankiem.
Co zrobić krok po kroku?
Jeżeli masz kredyt powiązany z euro i chcesz sprawdzić, czy podobne wyroki mogą mieć znaczenie dla Twojej sprawy, zacznij od dokumentów.
odszukaj umowę kredytową, regulamin i aneksy,
zamów w banku zaświadczenie o wypłacie kredytu i historii spłat,
sprawdź, czy umowa odwołuje się do tabel kursowych banku,
ustal, czy kredyt był indeksowany, denominowany czy rzeczywiście walutowy,
policz, ile wpłacono do banku i ile kapitału wypłacono,
zleć analizę prawną umowy,
dopiero potem zdecyduj, czy składać reklamację, wezwanie do zapłaty albo pozew.
Czas trwania sprawy zależy od sądu, banku, liczby rozpraw, opinii biegłych i tego, czy bank składa apelację. Sprawy kredytów euro mogą trwać od kilkunastu miesięcy do kilku lat. Nie warto więc podejmować decyzji wyłącznie na podstawie czasu. Trzeba porównać czas procesu z możliwą korzyścią finansową.
Na koszty sprawy składają się zwykle:
opłata sądowa od pozwu,
opłata skarbowa od pełnomocnictwa,
wynagrodzenie pełnomocnika,
ewentualne koszty opinii biegłego, jeżeli sąd uzna ją za potrzebną,
koszty postępowania apelacyjnego, jeżeli sprawa trafi do drugiej instancji.
Dokładny koszt warto ustalić dopiero po analizie dokumentów. Inaczej łatwo porównać same ceny, a nie realną wartość sprawy.
Podsumowanie: Są już wyroki unieważniające umowy euro, ale każda sprawa wymaga indywidualnej analizy. Kredyt w euro nie jest automatycznie przegrany ani automatycznie wygrany. Jeżeli umowa zawierała niejasne klauzule przeliczeniowe, bank stosował własne kursy, a ryzyko walutowe nie zostało rzetelnie wyjaśnione, kredytobiorca może mieć podstawy do pozwu. Najważniejsze jest szybkie sprawdzenie umowy, historii spłat i realnego efektu finansowego.
FAQ
Czy są już prawomocne wyroki w sprawach kredytów euro?
Tak, w sprawach kredytów euro pojawiają się zarówno wyroki nieprawomocne, jak i prawomocne. Przy każdym orzeczeniu trzeba jednak sprawdzić jego status, bank, treść umowy i zakres rozstrzygnięcia.
Czy kredyt w euro można unieważnić tak jak kredyt frankowy?
Można, jeżeli umowa zawiera podobne wady prawne. Sama waluta nie przesądza wyniku. Kluczowe są klauzule przeliczeniowe, ryzyko walutowe i sposób informowania konsumenta.
Czy trzeba czekać na osobny wyrok TSUE dotyczący euro?
Nie zawsze. Sądy mogą stosować przepisy o klauzulach abuzywnych i orzecznictwo dotyczące kredytów walutowych także wtedy, gdy konkretna umowa była powiązana z euro.
Czy można pozwać bank, jeśli kredyt euro został już spłacony?
Tak, spłata kredytu nie zamyka automatycznie drogi do roszczeń. Trzeba jednak sprawdzić terminy przedawnienia, wysokość wpłat i treść umowy.
Ile można odzyskać po unieważnieniu kredytu euro?
To zależy od wypłaconego kapitału, sumy spłat, kursów, prowizji, ubezpieczeń i aktualnego etapu umowy. Najpierw trzeba wykonać rozliczenie na podstawie zaświadczenia z banku.
Czy ugoda z bankiem jest lepsza niż proces?
Nie zawsze. Ugoda może być korzystna, ale często oznacza rezygnację z części roszczeń. Przed podpisaniem ugody trzeba policzyć, ile można odzyskać w sądzie.
Autor: adwokat Łukasz Oleś
– doświadczenie: wieloletnia praktyka w prowadzeniu spraw – liczba spraw: setki prowadzonych postępowań – specjalizacja: sprawy kredytów walutowych, w tym kredytów powiązanych z euro – obszar: Śląsk i cała Polska
Używamy technologii takich jak pliki cookie do przechowywania i/lub uzyskiwania dostępu do informacji o urządzeniu. Robimy to, aby poprawić jakość przeglądania i wyświetlać (nie)spersonalizowane reklamy. Wyrażenie zgody na te technologie umożliwi nam przetwarzanie danych, takich jak zachowanie podczas przeglądania lub unikalne identyfikatory na tej stronie. Brak wyrażenia zgody lub jej wycofanie może niekorzystnie wpłynąć na niektóre cechy i funkcje.
Podstawowe
Zawsze aktywne
Przechowywanie lub dostęp do danych technicznych jest ściśle konieczny do uzasadnionego celu umożliwienia korzystania z konkretnej usługi wyraźnie żądanej przez subskrybenta lub użytkownika, lub wyłącznie w celu przeprowadzenia transmisji komunikatu przez sieć łączności elektronicznej.
Preferences
Przechowywanie lub dostęp techniczny jest niezbędny do uzasadnionego celu przechowywania preferencji, o które nie prosi subskrybent lub użytkownik.
Statystyki
Przechowywanie techniczne lub dostęp, który jest używany wyłącznie do celów statystycznych.Przechowywanie techniczne lub dostęp, który jest używany wyłącznie do anonimowych celów statystycznych. Bez wezwania do sądu, dobrowolnego podporządkowania się dostawcy usług internetowych lub dodatkowych zapisów od strony trzeciej, informacje przechowywane lub pobierane wyłącznie w tym celu zwykle nie mogą być wykorzystywane do identyfikacji użytkownika.
Marketing
Przechowywanie lub dostęp techniczny jest wymagany do tworzenia profili użytkowników w celu wysyłania reklam lub śledzenia użytkownika na stronie internetowej lub na kilku stronach internetowych w podobnych celach marketingowych.