



Spis treści
- Wstęp: przełom czy kolejny chaos?
- Aktualizacja 2026: co wydarzyło się po zarządzeniu?
- Co dokładnie zarządził sędzia-komisarz?
- Najważniejsze obowiązki nałożone na syndyka
- Czy to koniec sporów syndyka z frankowiczami?
- Ugody dla kredytów w CHF i innych walutach
- Lista wierzytelności – kto zostanie ujęty?
- Ograniczenie apelacji syndyka – dlaczego jest ważne?
- Praktyczne skutki dla kredytobiorców
- Najczęstsze błędy frankowiczów
- Moja ocena jako pełnomocnika
- Co zrobić krok po kroku?
- FAQ – najczęstsze pytania
Wstęp: przełom czy kolejny chaos?
Dnia 14 listopada 2025 r. sędzia-komisarz Jarosław Zarębski, prowadzący postępowanie upadłościowe Getin Noble Bank S.A., wydał zarządzenie, które może istotnie zmienić sytuację frankowiczów. Po latach sporów, odwołań i prób wstrzymywania postępowań sąd wskazał, że syndyk powinien ograniczyć działania zwiększające koszty oraz przedłużające procesy.
Zarządzenie nie wprowadza jednak całkowitego zakazu apelacji we wszystkich sprawach przeciwko syndykowi Getinu. Dotyczy przede wszystkim procesów, w których sąd ustalił nieważność umowy kredytu CHF, a status konsumenta nie budzi wątpliwości.
Sędzia-komisarz zobowiązał syndyka także do podjęcia działań dotyczących nowych programów ugód, sporządzania częściowych list wierzytelności oraz zwiększenia efektywności całego postępowania upadłościowego.
Zarządzenie z 14 listopada 2025 r. nie oznacza automatycznej wygranej każdego frankowicza. Ogranicza jednak apelacje i inne działania procesowe w sprawach, w których nieważność umowy CHF została już ustalona, a konsumencki charakter kredytu jest oczywisty.
Aktualizacja 2026: co wydarzyło się po zarządzeniu?
Pierwszy termin wyznaczony w zarządzeniu został wykonany. Syndyk sporządził i przekazał sędziemu-komisarzowi 31 marca 2026 r. pierwszą częściową listę wierzytelności. Objęła ona wierzycieli, którzy nie byli kredytobiorcami ani pożyczkobiorcami Getin Noble Banku i których nie dotyczyły realizowane lub planowane programy ugód. Informację ogłoszono w KRZ 1 kwietnia 2026 r. pod numerem 20260401/00448.
W kwietniu 2026 r. Ministerstwo Sprawiedliwości poinformowało również, że w postępowaniu Getin Noble Banku realizowane są zalecenia wynikające z lustracji dotyczącej między innymi nadzoru sędziego-komisarza nad syndykiem.
Kolejna istotna zmiana nastąpiła 19 maja 2026 r. Sąd zmienił syndyka Getin Noble Banku. Marcina Kubiczka zastąpiła Janda Mozdżeń Restrukturyzacje sp. z o.o. Postanowienie było prawomocne i skuteczne z chwilą wydania.
Nie powoduje automatycznego zakończenia apelacji, uznania wierzytelności ani wypłaty pieniędzy. Każda sprawa nadal wymaga sprawdzenia etapu procesu, treści wydanych orzeczeń, zgłoszenia wierzytelności i stanowiska nowego syndyka.
Co dokładnie zarządził sędzia-komisarz?
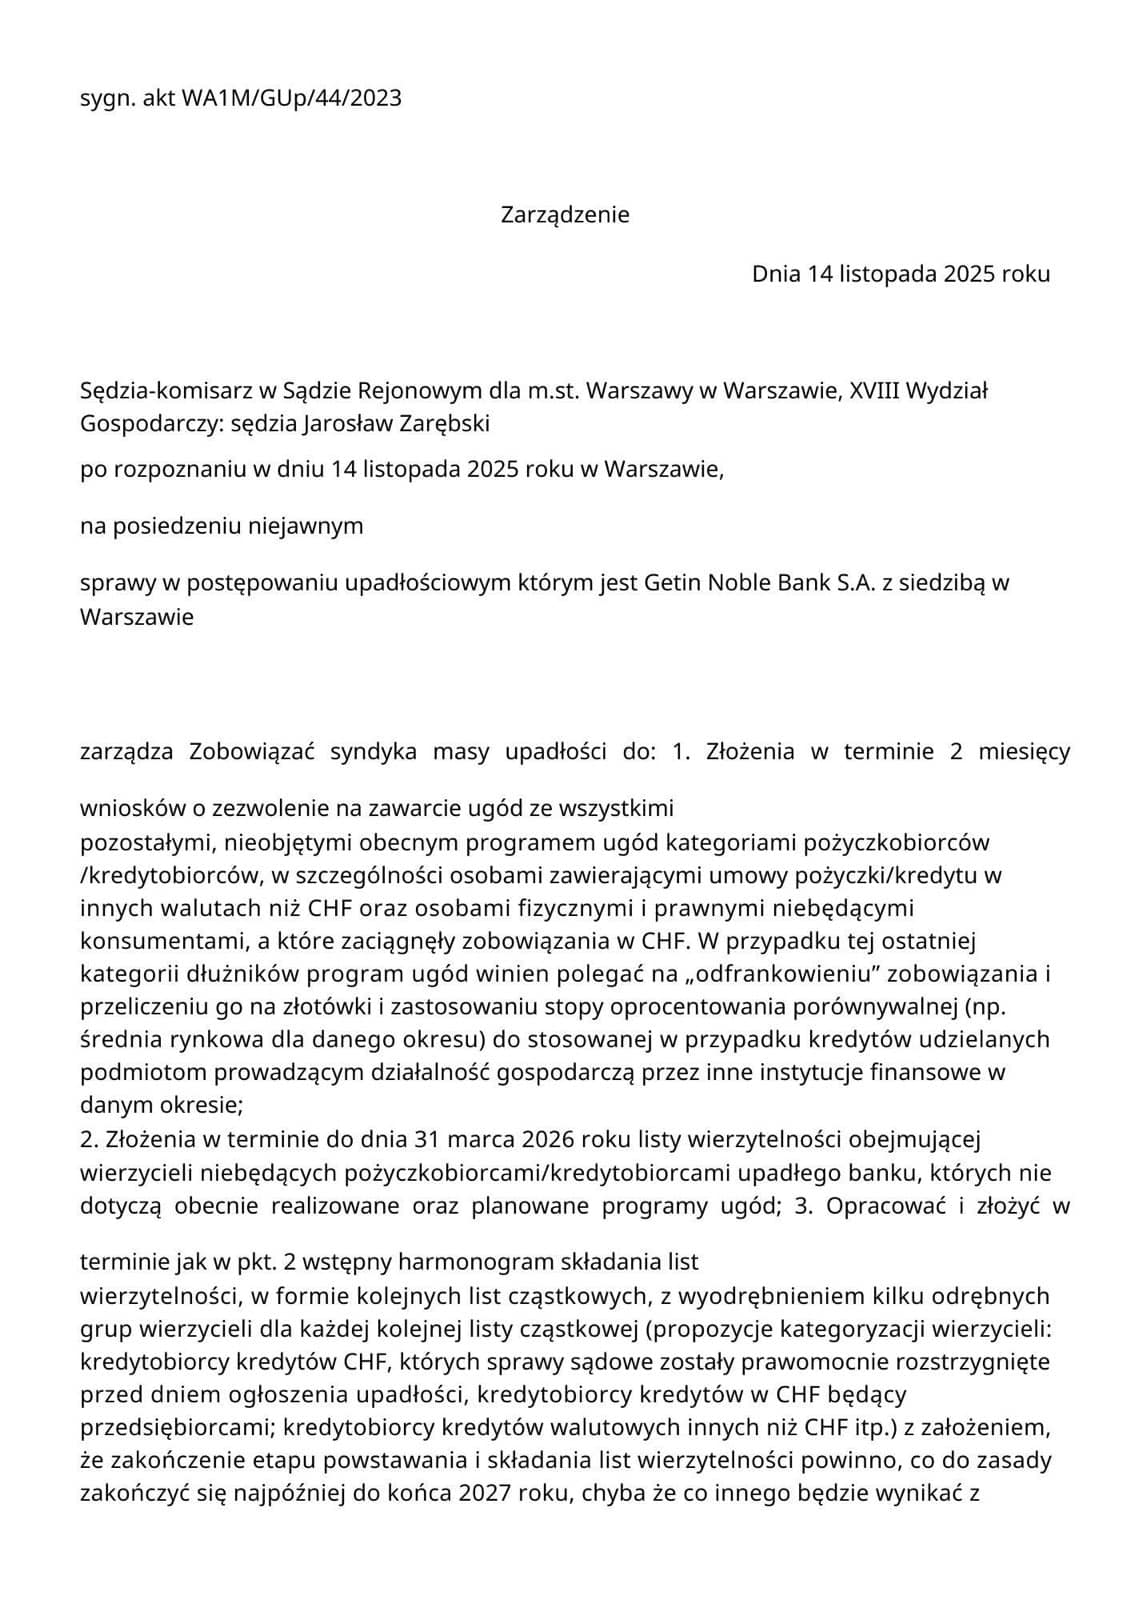
Zarządzenie wydano w postępowaniu prowadzonym pod sygnaturą WA1M/GUp/44/2023. Dokument obejmuje cztery podstawowe obowiązki syndyka:
- złożenie wniosków o zezwolenie na zawieranie ugód z kolejnymi grupami kredytobiorców i pożyczkobiorców,
- sporządzenie pierwszej częściowej listy wierzytelności do 31 marca 2026 r.,
- przygotowanie harmonogramu składania kolejnych częściowych list wierzytelności,
- ograniczenie kosztów oraz działań procesowych przedłużających postępowania.
Sąd nie stwierdził, że syndyk ma zgadzać się z każdym roszczeniem kredytobiorcy. Nakazał jednak zrezygnować z działań, które nie dają masie upadłości realnej korzyści, a jedynie zwiększają koszty i odsuwają zakończenie procesów.
Najważniejsze obowiązki nałożone na syndyka
1. Przygotowanie programów ugód dla kolejnych kredytobiorców
Syndyk został zobowiązany do złożenia w terminie dwóch miesięcy wniosków o zezwolenie na zawieranie ugód ze wszystkimi pozostałymi grupami kredytobiorców i pożyczkobiorców nieobjętymi dotychczasowym programem.
W zarządzeniu wymieniono w szczególności:
- osoby posiadające kredyty lub pożyczki w walutach innych niż CHF,
- osoby fizyczne niebędące konsumentami, które zaciągnęły zobowiązania w CHF,
- osoby prawne posiadające zobowiązania powiązane z frankiem,
- przedsiębiorców posiadających kredyty lub pożyczki w CHF.
W przypadku podmiotów niebędących konsumentami program ugód miał polegać na odfrankowieniu zobowiązania, przeliczeniu go na złotówki oraz zastosowaniu oprocentowania porównywalnego z oprocentowaniem kredytów udzielanych przedsiębiorcom w danym okresie.
Nie oznacza to jednak, że każdy kredytobiorca automatycznie otrzyma propozycję ugody ani że wszystkie propozycje będą oparte na identycznych zasadach.
2. Sporządzenie pierwszej częściowej listy wierzytelności
Do 31 marca 2026 r. syndyk miał złożyć listę obejmującą wierzycieli, którzy nie byli kredytobiorcami ani pożyczkobiorcami banku i których nie dotyczyły programy ugód.
Termin został dochowany. Pierwsza lista nie obejmowała jednak typowych roszczeń frankowiczów. Brak nazwiska kredytobiorcy na tej konkretnej liście nie oznacza więc automatycznie, że jego zgłoszenie zostało odrzucone.
3. Harmonogram kolejnych częściowych list wierzytelności
Syndyk miał również opracować harmonogram składania kolejnych list. Sędzia-komisarz wskazał przykładowe grupy, które mogą zostać wyodrębnione:
- kredytobiorcy CHF, których sprawy zostały prawomocnie zakończone przed ogłoszeniem upadłości banku,
- przedsiębiorcy posiadający kredyty powiązane z CHF,
- kredytobiorcy posiadający umowy w walutach innych niż frank szwajcarski,
- pozostali wierzyciele objęci odrębnymi programami lub wymagający osobnej weryfikacji.
Zgodnie z zarządzeniem etap sporządzania i składania list wierzytelności powinien co do zasady zakończyć się najpóźniej do końca 2027 r. Termin ten może się zmienić w zależności od wyników programów ugodowych i późniejszych decyzji sądu.
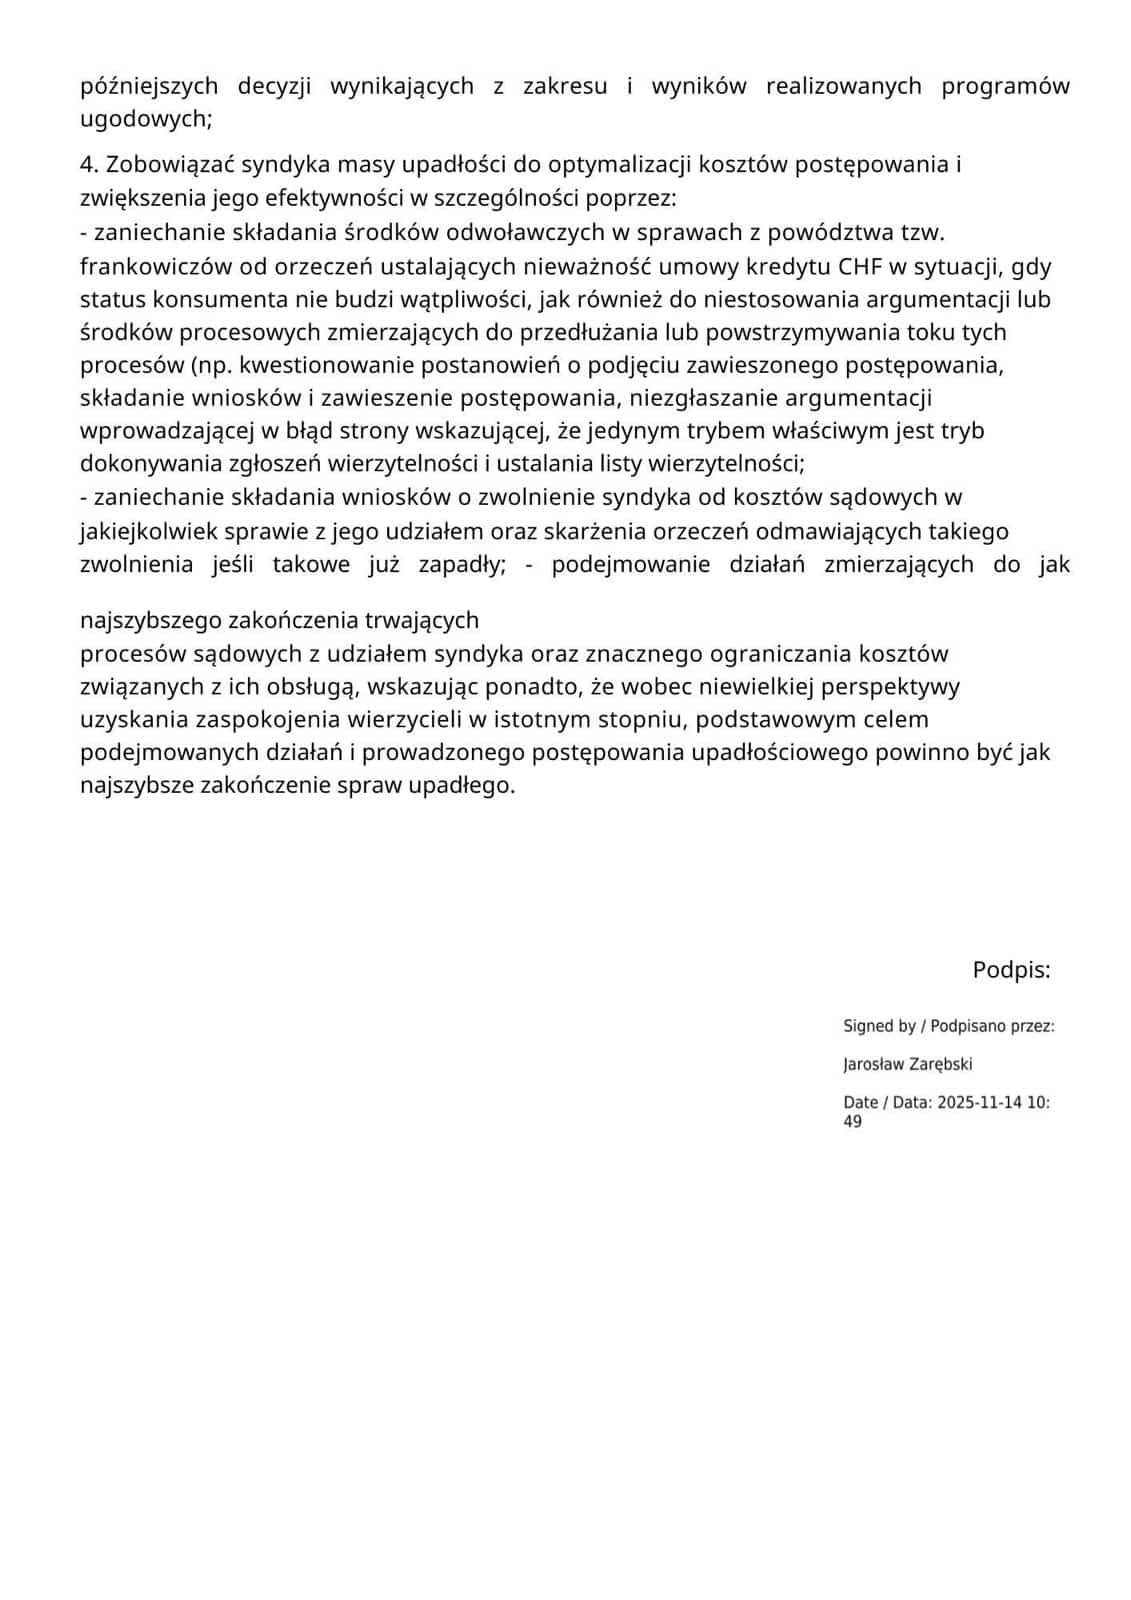
4. Ograniczenie kosztów postępowania
Syndyk został zobowiązany do zwiększenia efektywności postępowania i ograniczenia kosztów obsługi procesów sądowych. Sąd wskazał między innymi na potrzebę:
- zaniechania niecelowych apelacji w określonych sprawach frankowych,
- rezygnacji z działań zmierzających wyłącznie do przedłużania lub wstrzymywania procesów,
- nieskładania wniosków o zwolnienie syndyka z kosztów sądowych,
- nieskarżenia postanowień odmawiających takiego zwolnienia,
- podejmowania działań prowadzących do szybszego zakończenia spraw sądowych.
Czy to koniec sporów syndyka z frankowiczami?
Nie we wszystkich sprawach. Syndyk nadal odpowiada za ochronę interesów masy upadłości i może kwestionować roszczenia, które rzeczywiście budzą wątpliwości.
Zarządzenie nakazuje jednak zaniechanie składania środków odwoławczych od orzeczeń ustalających nieważność umowy kredytu CHF w sytuacji, gdy status konsumenta nie budzi wątpliwości.
Istotne są więc trzy elementy:
- sprawę wszczął kredytobiorca posiadający kredyt powiązany z CHF,
- sąd wydał orzeczenie ustalające nieważność umowy,
- kredytobiorca bez wątpienia działał jako konsument.
Jeżeli jeden z tych warunków nie jest spełniony, nie można zakładać, że zarządzenie całkowicie wyklucza apelację syndyka.
Syndyk nie powinien kontynuować sporu tylko po to, aby odsunąć prawomocne zakończenie sprawy. Może jednak nadal bronić masy upadłości, gdy status konsumenta, ważność umowy, wysokość roszczenia lub sposób rozliczenia rzeczywiście pozostają sporne.
Ugody dla kredytów w CHF i innych walutach – jak ma to wyglądać?
Zarządzenie otworzyło drogę do przygotowania rozwiązań ugodowych również dla grup, które wcześniej nie były objęte programem. Dotyczy to nie tylko konsumentów posiadających typowy kredyt mieszkaniowy w CHF.
Sędzia-komisarz wskazał także kredytobiorców posiadających zobowiązania w innych walutach oraz osoby i podmioty, które nie mają statusu konsumenta.
Trzeba jednak odróżnić trzy etapy:
- złożenie przez syndyka wniosku o zezwolenie na zawieranie określonych ugód,
- uzyskanie wymaganej zgody na program ugodowy,
- przedstawienie konkretnej propozycji konkretnemu kredytobiorcy.
Samo zarządzenie nie oznacza więc, że ugoda została już zawarta ani że każda osoba musi otrzymać ofertę.
Nie podpisuj ugody tylko dlatego, że została przedstawiona przez syndyka. Najpierw porównaj jej skutki z możliwym wynikiem procesu, sumą wpłaconych rat, pozostałym kapitałem, odsetkami oraz skutkami podatkowymi. Po podpisaniu ugody odzyskanie utraconych roszczeń może być bardzo trudne.
Lista wierzytelności do 2027 r. – kto zostanie ujęty?
W postępowaniu Getin Noble Banku listy wierzytelności mają być składane częściami. Poszczególne grupy wierzycieli mogą więc pojawiać się na różnych listach i w różnych terminach.
Pierwsza lista przekazana 31 marca 2026 r. obejmowała wierzycieli niebędących kredytobiorcami ani pożyczkobiorcami banku. Frankowicze oraz inni kredytobiorcy mają być ujmowani w kolejnych grupach zgodnie z przyjętym harmonogramem.
Każdy kredytobiorca powinien osobno sprawdzić:
- czy wierzytelność została prawidłowo zgłoszona w KRZ,
- jaką kwotę i podstawę roszczenia wskazano w zgłoszeniu,
- czy syndyk uznał wierzytelność w całości, w części czy jej odmówił,
- czy wierzytelność pojawiła się na odpowiedniej liście częściowej,
- czy biegnie termin na wniesienie sprzeciwu,
- jak lista wierzytelności wpływa na prowadzony proces cywilny.
Ograniczenie apelacji syndyka: dlaczego jest ważne?
To jeden z najważniejszych punktów zarządzenia. Wielu frankowiczów uzyskiwało korzystny wyrok w pierwszej instancji, ale na jego prawomocność musiało czekać z powodu apelacji syndyka.
Sędzia-komisarz nakazał zaniechanie środków odwoławczych w sprawach, w których nieważność umowy kredytu CHF została ustalona, a konsumencki status kredytobiorcy nie budzi wątpliwości.
Zarządzenie dotyczy również innych działań procesowych, które mogły prowadzić do przedłużania lub blokowania postępowania. Sąd wskazał między innymi:
- kwestionowanie postanowień o podjęciu zawieszonego postępowania,
- składanie wniosków o zawieszenie procesu bez realnej potrzeby,
- przedstawianie stanowiska, że kredytobiorca może dochodzić swoich praw wyłącznie przez zgłoszenie wierzytelności i listę wierzytelności,
- podejmowanie czynności generujących koszty bez rzeczywistej korzyści dla masy upadłości.
Nie oznacza to, że wcześniej wniesiona apelacja zostanie automatycznie odrzucona albo cofnięta. Trzeba sprawdzić akta konkretnej sprawy oraz stanowisko aktualnego syndyka.
Praktyczne skutki dla kredytobiorców
Zarządzenie może mieć realne znaczenie dla osób prowadzących sprawy przeciwko syndykowi Getin Noble Banku. Jego skutki zależą jednak od sytuacji konkretnego kredytobiorcy.
W praktyce dokument może oznaczać:
- szybsze uprawomocnienie części korzystnych wyroków,
- mniej niecelowych apelacji w sprawach konsumentów,
- ograniczenie wniosków służących wyłącznie zawieszaniu procesów,
- przygotowanie ugód dla kolejnych grup kredytobiorców,
- stopniowe tworzenie częściowych list wierzytelności,
- zmniejszenie kosztów ponoszonych przez masę upadłości na obsługę sporów.
Najważniejsze jest jednak to, czego zarządzenie nie oznacza. Prawomocny wyrok nie gwarantuje automatycznie pełnej wypłaty pieniędzy z masy upadłości. Ustalenie nieważności umowy, zgłoszenie wierzytelności i jej zaspokojenie to odrębne etapy.
Do kancelarii zgłaszają się kredytobiorcy, którzy po uzyskaniu korzystnego wyroku pierwszej instancji zakładają, że zarządzenie automatycznie kończy ich sprawę. To błąd.
W pierwszej kolejności sprawdzamy treść wyroku, status konsumenta, zakres apelacji, sumę wpłat oraz sposób zgłoszenia wierzytelności. Następnie ustalamy, czy trzeba odpowiedzieć na pismo syndyka, podjąć działania w procesie, monitorować listę wierzytelności czy przeanalizować ofertę ugody.
Efektem jest uporządkowanie kilku równoległych postępowań i ograniczenie ryzyka przeoczenia terminu, który może zdecydować o dalszym dochodzeniu roszczeń.
Najczęstsze błędy frankowiczów po zarządzeniu
- uznanie, że syndyk nie może już złożyć żadnej apelacji,
- założenie, że każda wcześniej złożona apelacja zostanie automatycznie cofnięta,
- oczekiwanie, że ugoda musi zostać przedstawiona każdemu kredytobiorcy,
- podpisanie ugody bez wykonania własnych obliczeń,
- mylenie listy wierzytelności z prawomocnym wyrokiem sądu cywilnego,
- założenie, że termin końca 2027 r. jest datą zakończenia całej upadłości,
- brak monitorowania akt sprawy i obwieszczeń publikowanych w KRZ,
- oczekiwanie, że korzystne zarządzenie zastąpi zgłoszenie wierzytelności lub inne wymagane pismo.
Zarządzenie oraz zmiana syndyka nie zatrzymują terminów procesowych. Nadal może biec termin na odpowiedź na apelację, sprzeciw do listy wierzytelności, uzupełnienie braków pisma albo zajęcie stanowiska wobec propozycji ugody.
Moja ocena jako pełnomocnika
Zarządzenie z 14 listopada 2025 r. należy ocenić pozytywnie. Sąd jasno wskazał, że celem postępowania upadłościowego nie powinno być finansowanie wieloletnich sporów, które nie dają wierzycielom realnej korzyści.
Największe znaczenie dokument ma dla konsumentów, którzy uzyskali wyrok ustalający nieważność umowy CHF. W takich sprawach syndyk nie powinien składać apelacji tylko po to, aby odsunąć prawomocne zakończenie procesu.
Zarządzenie nie rozwiązuje jednak najważniejszego problemu: nawet prawomocny wyrok nie przesądza, w jakim stopniu wierzytelność zostanie zaspokojona z majątku upadłego banku. Dlatego trzeba równolegle pilnować procesu cywilnego i postępowania upadłościowego.
Kiedy warto powołać się na zarządzenie?
Zarządzenie może być ważne, gdy syndyk:
- apeluje od wyroku unieważniającego umowę konsumenta, mimo że jego status nie jest sporny,
- wnosi o zawieszenie postępowania bez przekonującej podstawy,
- twierdzi, że proces cywilny nie może być kontynuowany, ponieważ jedyną drogą jest zgłoszenie wierzytelności,
- podejmuje czynności służące wyłącznie przedłużeniu procesu.
Kiedy nie rozpoczynać procesu tylko na podstawie zarządzenia?
Nie należy składać pozwu wyłącznie dlatego, że sędzia-komisarz ograniczył część działań syndyka. Przed rozpoczęciem sprawy trzeba ustalić:
- czy umowa zawiera podstawy do stwierdzenia jej nieważności,
- czy kredytobiorca posiada status konsumenta,
- czy kredyt był związany z działalnością gospodarczą,
- ile wyniosły dotychczasowe wpłaty na rzecz banku,
- czy roszczenie nie zostało już objęte innym postępowaniem lub ugodą,
- czy wierzytelność została prawidłowo zgłoszona syndykowi,
- jaki realny efekt finansowy może przynieść proces mimo upadłości banku.
Co zrobić krok po kroku?
- Sprawdź etap sprawy. Ustal, czy proces jest przed sądem pierwszej instancji, w apelacji czy został już prawomocnie zakończony.
- Zweryfikuj status konsumenta. Ma on kluczowe znaczenie dla zastosowania punktu dotyczącego zaniechania apelacji.
- Przeczytaj dokładnie wyrok i apelację. Sam korzystny wynik pierwszej instancji nie wystarczy do ustalenia skutków zarządzenia.
- Sprawdź zgłoszenie wierzytelności. Pozew przeciwko syndykowi nie zastępuje czynności wymaganych w postępowaniu upadłościowym.
- Monitoruj kolejne listy wierzytelności. Ustal, czy Twoja wierzytelność została uznana i czy nie biegnie termin na sprzeciw.
- Policz skutki ewentualnej ugody. Porównaj ofertę z możliwym wynikiem procesu oraz sumą dokonanych spłat.
- Nie ignoruj pism nowego syndyka. Zmiana podmiotu pełniącego funkcję syndyka może oznaczać zmianę stanowiska procesowego, ale nie należy jej zakładać bez sprawdzenia akt.
Zarządzenie z 14 listopada 2025 r. nie kończy automatycznie sporów frankowiczów z syndykiem Getinu. Nakazuje jednak ograniczyć apelacje w określonych sprawach konsumenckich, zrezygnować z działań przedłużających procesy, przygotować kolejne programy ugód oraz przyspieszyć prace nad listami wierzytelności. Najważniejsze jest ustalenie, które punkty dokumentu dotyczą konkretnej umowy i aktualnego etapu sprawy.
Treść zarządzenia z 14 listopada 2025 r.
Źródła aktualizacji: zarządzenie sędziego-komisarza z 14 listopada 2025 r.; obwieszczenia Krajowego Rejestru Zadłużonych w sprawie WA1M/GUp/44/2023; komunikat Ministerstwa Sprawiedliwości dotyczący postępowania Getin Noble Banku; informacja o aktualnym syndyku Getin Noble Banku.
FAQ – najczęstsze pytania
Czy syndyk może zignorować zarządzenie sędziego-komisarza?
Syndyk działa pod nadzorem sędziego-komisarza i powinien wykonywać wydane zarządzenia. Ocena sposobu ich realizacji oraz ewentualne dalsze decyzje należą jednak do sądu. Nie można zakładać, że każde uchybienie automatycznie powoduje odwołanie syndyka.
Czy syndyk Getinu nie może już składać żadnych apelacji?
Może je składać w sprawach, których nie obejmuje zarządzenie. Ograniczenie dotyczy przede wszystkim wyroków ustalających nieważność umów CHF, gdy status konsumenta nie budzi wątpliwości.
Co z apelacją syndyka złożoną przed 14 listopada 2025 r.?
Zarządzenie nie powoduje automatycznego odrzucenia ani cofnięcia wcześniej wniesionej apelacji. Trzeba sprawdzić akta konkretnej sprawy oraz stanowisko aktualnego syndyka.
Czy ugody z syndykiem Getinu są obowiązkowe?
Nie. Kredytobiorca nie ma obowiązku przyjęcia propozycji. Przed podpisaniem ugody należy porównać jej skutki z możliwym wynikiem procesu i pełnym rozliczeniem umowy.
Czy zarządzenie oznacza automatyczną wygraną frankowicza?
Nie. Dokument ogranicza część działań procesowych syndyka, ale nie zastępuje wyroku stwierdzającego nieważność umowy. Każda sprawa jest nadal oceniana indywidualnie.
Czy warto czekać na propozycję ugody?
Zależy to od etapu sprawy i tego, czy oczekiwanie nie zagraża terminom procesowym. Nie należy rezygnować z koniecznych działań wyłącznie na podstawie zapowiedzi możliwej ugody.
Ile potrwa realizacja zarządzenia?
Poszczególne obowiązki mają różne terminy. Pierwsza częściowa lista wierzytelności została przekazana 31 marca 2026 r. Etap sporządzania kolejnych list powinien co do zasady zakończyć się do końca 2027 r., ale nie jest to termin zakończenia całej upadłości.
Ile kosztuje analiza sprawy przeciwko syndykowi Getinu?
Koszt zależy od etapu procesu, liczby dokumentów, treści wydanych orzeczeń oraz tego, czy analiza obejmuje również zgłoszenie wierzytelności albo propozycję ugody. Dokładne wynagrodzenie można ustalić po sprawdzeniu dokumentacji.
Autor: adwokat Łukasz Oleś
– doświadczenie: wieloletnia praktyka w prowadzeniu spraw
– liczba spraw: setki prowadzonych postępowań
– specjalizacja: sprawy kredytów walutowych oraz spory z bankami i syndykami
– obszar: Śląsk i cała Polska


