



To mit, że tylko kredyty we frankach można unieważnić. W wielu sprawach liczy się nie sama waluta, ale konstrukcja umowy: sposób przeliczania salda, rat, kurs banku, spread oraz informacja o ryzyku. Dlatego kredyt w euro, dolarach, funtach albo innej walucie również może zawierać klauzule abuzywne i dawać podstawy do pozwu przeciwko bankowi.
Nie tylko kredyty frankowe można kwestionować w sądzie. Jeśli umowa była indeksowana albo denominowana do waluty obcej, a bank sam ustalał kurs przeliczenia w swojej tabeli, problem może być bardzo podobny jak u frankowiczów. Dotyczy to zwłaszcza kredytów w euro, ale także umów powiązanych z USD, GBP lub inną walutą. Kluczowe pytanie brzmi więc nie: „czy to był frank?”, tylko: „czy bank wpisał do umowy mechanizm, który pozwalał mu jednostronnie wpływać na wysokość zadłużenia i rat?”.
Odpowiedź jest prosta: stwierdzenie, że tylko kredyty we frankach można unieważnić, to mit. Kredyty frankowe są najgłośniejsze, bo było ich najwięcej. Nie oznacza to jednak, że ochrona konsumenta kończy się na CHF.
Spis treści
- Mit czy fakt: czy tylko franki można unieważnić?
- Skąd wziął się ten mit?
- Co jest ważniejsze od waluty kredytu?
- Jakie kredyty walutowe mogą być objęte roszczeniami?
- Czy kredyty w euro działają podobnie jak frankowe?
- Co sądy badają w takich sprawach?
- Czego można żądać od banku?
- Przykłady spraw dotyczących kredytów w euro
- Z praktyki kancelarii
- Najczęstsze błędy kredytobiorców
- Moja ocena jako pełnomocnika
- Kiedy nie iść od razu do sądu?
- Co zrobić krok po kroku?
- Ile to trwa i ile kosztuje?
- FAQ
Mit czy fakt: czy tylko franki można unieważnić?
Mit. Sam fakt, że kredyt nie był powiązany z frankiem szwajcarskim, nie zamyka drogi do pozwu. W sprawach kredytów walutowych najważniejszy jest mechanizm umowy, a nie nazwa waluty.
Jeżeli bank zastosował w umowie niejasne zasady przeliczania kwoty kredytu lub rat, a kurs pochodził z tabeli ustalanej jednostronnie przez bank, kredytobiorca może mieć podstawy do roszczeń. Takie mechanizmy pojawiały się nie tylko w umowach CHF, ale również w kredytach w euro i innych walutach.
Nie każdy kredyt walutowy da się automatycznie unieważnić. Najpierw trzeba sprawdzić umowę, regulamin, aneksy, historię wypłat i spłat oraz sposób informowania klienta o ryzyku kursowym.
Skąd wziął się ten mit?
Mit powstał dlatego, że sprawy frankowe przez lata dominowały w mediach. To frankowicze najczęściej pozywali banki, a najwięcej wyroków dotyczyło właśnie kredytów CHF. Wielu kredytobiorców z umowami w euro uznało więc, że ich sprawa jest „inna” i nie ma sensu walczyć.
To najczęstszy błąd. Banki bardzo często stosowały podobne konstrukcje umów w różnych walutach. Różniła się waluta, ale problem pozostawał ten sam: niejasny mechanizm przeliczeń, spread bankowy i brak pełnej informacji o ryzyku.
W praktyce osoba z kredytem w euro mogła mieć podobny problem jak frankowicz: saldo zadłużenia rosło lub zmieniało się w sposób trudny do przewidzenia, a bank miał wpływ na kurs, według którego przeliczano świadczenia.
Co jest ważniejsze od waluty kredytu?
W sprawie sądowej kluczowe nie jest to, czy kredyt był we frankach, euro, dolarach czy funtach. Kluczowe jest to, czy umowa zawierała postanowienia niedozwolone i czy po ich usunięciu da się ją dalej wykonywać.
Sąd analizuje przede wszystkim:
- czy kredyt był indeksowany albo denominowany do waluty obcej,
- czy bank sam ustalał kurs kupna i sprzedaży waluty,
- czy umowa wyjaśniała sposób tworzenia tabel kursowych,
- czy kredytobiorca wiedział, że saldo zadłużenia może wzrosnąć,
- czy informacja o ryzyku była realna, a nie tylko formalna,
- czy klient miał możliwość negocjowania mechanizmu przeliczeń.
Jeżeli odpowiedzi wskazują, że bank miał zbyt dużą swobodę, a klient nie rozumiał ekonomicznych skutków umowy, sprawa może mieć potencjał procesowy.
Jakie kredyty walutowe mogą być objęte roszczeniami?
Roszczenia mogą dotyczyć nie tylko kredytów frankowych. W praktyce analizowane są również kredyty:
- indeksowane do euro,
- denominowane do euro,
- indeksowane albo denominowane do dolara amerykańskiego,
- powiązane z funtem brytyjskim,
- powiązane z inną walutą obcą, jeżeli mechanizm umowy był podobny.
Najczęściej pojawiają się sprawy dotyczące kredytów euro, ponieważ wiele banków oferowało je jako alternatywę dla CHF. Czasami klient słyszał, że euro jest „stabilniejsze” albo „bezpieczniejsze”. To nie rozwiązuje problemu, jeśli umowa nadal zawierała nieuczciwy mechanizm przeliczeniowy.
Jeżeli sprawa dotyczy konkretnie euro, pomocny może być artykuł o tym, kiedy możliwe jest unieważnienie kredytu w euro. Przy kredytach CHF punktem wyjścia pozostaje analiza spraw kredytów frankowych. Jeżeli umowa była powiązana z USD lub GBP, warto sprawdzić także tekst o tym, czy kredyt w USD lub GBP można unieważnić jak kredyt frankowy.
Czy kredyty w euro działają podobnie jak frankowe?
W wielu przypadkach tak. Kredyty indeksowane lub denominowane do euro często były konstruowane podobnie jak umowy frankowe. Bank wypłacał kredyt w złotych albo przeliczał kwotę kredytu według kursu z własnej tabeli, a następnie raty były ustalane według innego kursu.
Typowy problem wyglądał tak:
- kwota kredytu była przeliczana według kursu kupna z tabeli banku,
- rata była spłacana według kursu sprzedaży z tabeli banku,
- umowa nie wyjaśniała precyzyjnie, jak bank tworzy kurs,
- kredytobiorca ponosił ryzyko kursowe, którego realnej skali nie pokazano,
- bank czerpał korzyść ze spreadu walutowego.
To właśnie dlatego sam argument „to nie był frank” nie zamyka sprawy. Jeżeli mechanizm był abuzywny, waluta ma drugorzędne znaczenie.
Co sądy badają w takich sprawach?
Sąd nie unieważnia umowy tylko dlatego, że kredyt był drogi albo rata wzrosła. Sąd bada, czy umowa od początku naruszała prawa konsumenta.
W praktyce najważniejsze są trzy obszary.
1. Mechanizm kursowy
Sąd sprawdza, czy bank mógł jednostronnie ustalać kurs waluty. Jeśli umowa odsyłała do tabeli banku, ale nie zawierała obiektywnego i zrozumiałego wzoru, pojawia się poważny problem.
2. Ryzyko walutowe
Bank powinien jasno wyjaśnić, że zmiana kursu może wpływać nie tylko na ratę, ale także na saldo zadłużenia. Sam podpis klienta pod ogólnym oświadczeniem o ryzyku często nie wystarcza.
3. Równowaga stron
Umowa nie może działać tak, że bank ma narzędzie do jednostronnego wpływania na wysokość zobowiązania, a klient nie ma realnej kontroli nad mechanizmem przeliczeń.
Jeżeli po przeczytaniu umowy nie da się samodzielnie ustalić, po jakim kursie bank przeliczy wypłatę kredytu i raty, umowa wymaga dokładnej analizy prawnej.
Czego można żądać od banku?
Zakres roszczeń zależy od treści umowy, historii spłat i aktualnego stanu kredytu. Najczęściej kredytobiorca może rozważyć:
- żądanie stwierdzenia nieważności umowy,
- żądanie zwrotu wpłaconych rat, odsetek, prowizji i innych kosztów,
- rozliczenie kredytu po wyroku,
- wykreślenie hipoteki po zakończeniu sprawy,
- dochodzenie roszczeń także po całkowitej spłacie kredytu.
Nie da się jednak uczciwie podać jednej kwoty dla każdego kredytu. Inaczej wygląda sprawa kredytu aktywnego, inaczej kredytu spłaconego, a jeszcze inaczej sprawa, w której bank wcześniej wypowiedział umowę.
Przykłady spraw dotyczących kredytów w euro
W sprawach kredytów euro pojawiają się wyroki, w których sądy uznają, że mechanizm przeliczeniowy może prowadzić do nieważności umowy. To ważne, bo pokazuje, że ochrona konsumenta nie jest zarezerwowana wyłącznie dla frankowiczów.

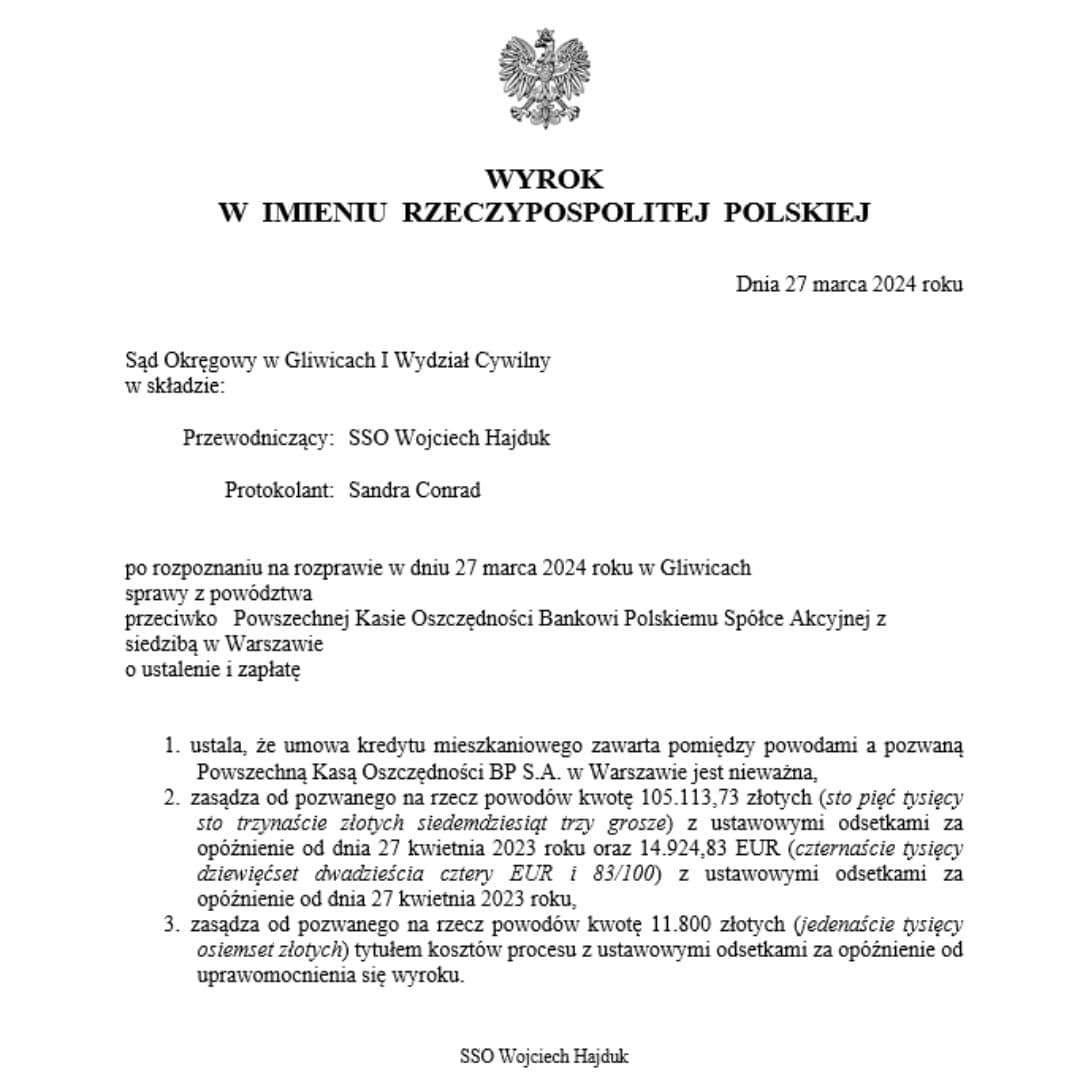

W takich sprawach nie chodzi o prostą kopię procesu frankowego. Chodzi o zastosowanie tych samych zasad ochrony konsumenta do umowy, która działała według podobnego mechanizmu.
Z praktyki kancelarii
Do kancelarii zgłosiła się klientka z Bytomia, która zawarła umowę kredytu denominowanego do euro w 2007 r. Przez lata była przekonana, że nie ma podstaw do pozwu, bo jej kredyt nie był frankowy.
Sytuacja: kredyt był spłacany przez wiele lat, a saldo i raty zależały od mechanizmu przeliczeniowego opisanego w umowie.
Błąd: klientka wcześniej zakładała, że tylko frankowicze mogą skutecznie pozywać banki.
Działanie: po analizie umowy wykazano nieprecyzyjny mechanizm przeliczeń i naruszenie równowagi stron.
Efekt: sąd stwierdził nieważność umowy, zasądził na rzecz klientki ponad 100 000 zł, a bank nie wniósł apelacji.
Ten przykład pokazuje, że zbyt szybkie odrzucenie sprawy tylko dlatego, że walutą było euro, może oznaczać realną stratę pieniędzy.
Najczęstsze błędy kredytobiorców
W sprawach innych niż frankowe powtarzają się te same błędy.
- Założenie, że „euro to nie frank”. To uproszczenie. Liczy się mechanizm umowy.
- Opieranie się na opinii pracownika banku. Bank nie ocenia sprawy z perspektywy interesu kredytobiorcy.
- Patrzenie tylko na aktualną ratę. Ważne są także wszystkie wpłaty, saldo, kursy i historia umowy.
- Podpisanie ugody bez analizy. Ugoda może zamknąć drogę do dalszych roszczeń.
- Brak dokumentów. Bez umowy, aneksów i historii spłat trudno rzetelnie ocenić sprawę.
- Czekanie bez powodu. Zwłoka może utrudnić zebranie dokumentów i ocenę przedawnienia.
Najgorsze, co można zrobić, to uznać sprawę za przegraną bez analizy umowy. W kredytach walutowych jeden zapis o tabeli kursowej banku może mieć większe znaczenie niż sama nazwa waluty.
Moja ocena jako pełnomocnika
W mojej ocenie sprawy kredytów innych niż frankowe trzeba traktować ostrożnie, ale nie wolno ich lekceważyć. Nie każdy kredyt w euro, USD czy GBP nadaje się do pozwu. Jednak wiele takich umów zawierało rozwiązania podobne do frankowych.
Kiedy warto rozważyć pozew?
- gdy umowa odsyła do kursów z tabeli banku,
- gdy nie wiadomo, jak bank ustalał kurs,
- gdy saldo kredytu rosło mimo regularnych spłat,
- gdy bank nie pokazał realnego ryzyka kursowego,
- gdy kredyt został już spłacony, ale nadpłaty mogą być wysokie.
Gdzie ludzie tracą najwięcej? Najczęściej na zwłoce, ugodzie podpisanej bez porównania wariantów i przekonaniu, że skoro sprawa nie dotyczy CHF, to nie ma o co walczyć.
Kiedy nie iść od razu do sądu?
Są sytuacje, w których pozew nie powinien być pierwszym krokiem. Najpierw warto wykonać analizę, jeżeli:
- brakuje umowy lub aneksów,
- kredyt był częściowo powiązany z działalnością gospodarczą,
- kredytobiorca nie ma pełnej historii spłat,
- bank proponuje ugodę i trzeba porównać ją z możliwym pozwem,
- umowa była wielokrotnie zmieniana aneksami,
- nie wiadomo, czy roszczenia nie są częściowo przedawnione.
To nie oznacza, że sprawa jest zła. To oznacza, że decyzja o pozwie powinna być poprzedzona konkretną kalkulacją.
Co zrobić krok po kroku?
Jeżeli kredyt nie był frankowy, ale był powiązany z walutą obcą, najlepiej działać według prostego planu.
- Zbierz dokumenty. Potrzebna będzie umowa, regulamin, aneksy, harmonogramy i historia spłat.
- Sprawdź mechanizm przeliczeń. Najważniejsze są zapisy o kursie kupna, kursie sprzedaży i tabeli banku.
- Policz wpłaty. Trzeba ustalić, ile realnie zapłacono bankowi.
- Porównaj warianty. Inaczej wygląda unieważnienie, inaczej ugoda, a inaczej dalsza spłata.
- Wyślij reklamację lub wezwanie. To często pierwszy formalny krok przed pozwem.
- Zdecyduj o pozwie. Decyzja powinna wynikać z analizy, a nie z ogólnego przekonania.
Ile to trwa i ile kosztuje?
Czas trwania sprawy zależy od sądu, banku, rodzaju umowy i tego, czy bank składa apelację. W praktyce sprawy kredytów walutowych mogą trwać od kilkunastu miesięcy do kilku lat.
Koszty również zależą od sprawy. Znaczenie ma wartość roszczenia, liczba kredytobiorców, etap postępowania i zakres analizy dokumentów. Dlatego przed pozwem warto przygotować indywidualną kalkulację: ile można odzyskać, jakie jest ryzyko i czy ugoda banku ma sens.
Nie tylko kredyty we frankach można unieważnić. Kredyty w euro, dolarach, funtach lub innych walutach również mogą zawierać wadliwe klauzule. Najważniejsza jest konstrukcja umowy: tabela kursowa banku, spread, mechanizm przeliczeń i informacja o ryzyku. Jeżeli bank miał zbyt dużą swobodę, warto sprawdzić umowę, zanim uzna się sprawę za przegraną.
FAQ
Czy tylko kredyty frankowe można unieważnić?
Nie. Kredyty frankowe są najczęstsze, ale nie jedyne. Podstawy do roszczeń mogą istnieć także przy kredytach w euro, USD, GBP lub innych walutach, jeśli umowa zawierała niedozwolone mechanizmy przeliczeniowe.
Czy kredyt w euro można unieważnić tak jak frankowy?
W wielu przypadkach tak, ale trzeba zbadać konkretną umowę. Jeżeli bank jednostronnie ustalał kursy i nie wyjaśnił realnego ryzyka, sprawa może być podobna do spraw frankowych.
Czy sam wzrost kursu waluty wystarczy do pozwu?
Nie. Sam wzrost kursu nie wystarcza. Istotne jest to, czy umowa zawierała klauzule abuzywne, niejasny mechanizm przeliczeń albo wadliwą informację o ryzyku.
Czy można pozwać bank po spłacie kredytu walutowego?
Tak, spłata kredytu nie zawsze zamyka drogę do roszczeń. Warto sprawdzić, ile pieniędzy zostało wpłaconych do banku i czy umowa może być kwestionowana.
Czy ugoda z bankiem przy kredycie w euro jest dobrym rozwiązaniem?
Nie zawsze. Ugodę trzeba porównać z możliwymi skutkami pozwu. Największy błąd to podpisanie ugody bez policzenia, z czego kredytobiorca rezygnuje.
Ile można odzyskać z kredytu walutowego?
To zależy od kwoty kredytu, historii spłat, kursów, salda i treści umowy. W niektórych sprawach stawką są dziesiątki albo setki tysięcy złotych.
Autor: adwokat Łukasz Oleś
– doświadczenie: wieloletnia praktyka w prowadzeniu spraw
– liczba spraw: setki prowadzonych postępowań
– specjalizacja: sprawy kredytów walutowych, kredytów frankowych i sporów z bankami
– obszar: Śląsk i cała Polska
📞 32 307 01 77
📩 kontakt@btla.eu


